Giá năng lượng quốc tế đồng loạt tăng trong tháng 8 khi những gián đoạn vận chuyển qua eo biển Hormuz làm gia tăng lo ngại về nguồn cung. Giá petcoke cũng đi lên, nhưng thấp hơn mức tăng của than, khiến lợi thế về giá của petcoke so với than được nới rộng.
Thị trường nhiên liệu tiếp tục biến động khi các yếu tố địa chính trị tác động đến nguồn cung và vận chuyển năng lượng. Đối với ngành xi măng, thay đổi đáng chú ý trong tháng 8 là mức chênh lệch giữa giá petcoke và giá than tham chiếu tiếp tục mở rộng, dù bản thân giá petcoke vẫn tăng.
Than tăng nhanh kéo mặt bằng giá nhiên liệu đi lên
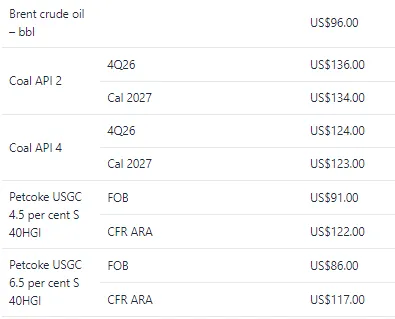
Các diễn biến tại eo biển Hormuz đã tác động trực tiếp đến thị trường dầu và khí, đồng thời tạo thêm áp lực lên giá than. Giá dầu Brent tăng 13% so với tháng trước, lên 96 USD/thùng, trong khi giá khí TTF giao tháng gần nhất đạt 73 EUR/MWh.
Trên thị trường than, giá API2 kỳ hạn quý IV/2026 tăng 15% so với tháng 7, lên 136 USD/tấn. Hợp đồng năm 2027 tăng 14%, đạt 134 USD/tấn. Giá API4 kỳ hạn gần nhất cũng tăng 16%, lên 124 USD/tấn.
Đà tăng của than được hỗ trợ bởi giá khí cao hơn, nguồn cung từ một số khu vực xuất khẩu bị hạn chế và nhu cầu tại một số thị trường châu Á gia tăng. Việc nguồn nước sông Rhine xuống thấp cũng gây khó khăn cho hoạt động vận chuyển than tại châu Âu.
Mặt bằng giá than tăng nhanh trở thành yếu tố quan trọng đối với tương quan giá giữa than và petcoke, khi petcoke vẫn duy trì mức giá thấp hơn trên cơ sở nhiệt trị tương đương.
Petcoke vẫn tăng giá nhưng lợi thế so với than được nới rộng
Giá petcoke tiếp tục tăng trong tháng 8 nhưng tốc độ thấp hơn than. Petcoke hàm lượng lưu huỳnh 6,5% tại khu vực Vịnh Mỹ tăng 8% so với tháng trước, lên 86 USD/tấn theo giá FOB. Mức giá tham chiếu tại thị trường châu Âu cũng tăng 8%, lên 117 USD/tấn.
Với petcoke hàm lượng lưu huỳnh 4,5%, giá FOB tại khu vực Vịnh Mỹ tăng 7%, lên 91 USD/tấn, trong khi mức giá tham chiếu tại châu Âu tăng 8%, lên 122 USD/tấn.
Giá than và petcoke tại một số thị trường tham chiếu ngày 4/9/2026
(Nguồn: Brannvoll ApS)
Do than tăng nhanh hơn, mức chênh lệch giữa giá petcoke và giá than tham chiếu tiếp tục được mở rộng. Đối với petcoke 6,5%, mức chiết khấu so với than API2 tại thị trường châu Âu đạt 31%. Trên cơ sở API4, mức chiết khấu của giá FOB Vịnh Mỹ tăng lên 45%. Với petcoke 4,5%, mức chiết khấu so với API4 tại khu vực Vịnh Mỹ đạt 41%, trong khi mức chiết khấu tại thị trường châu Âu là 27%.
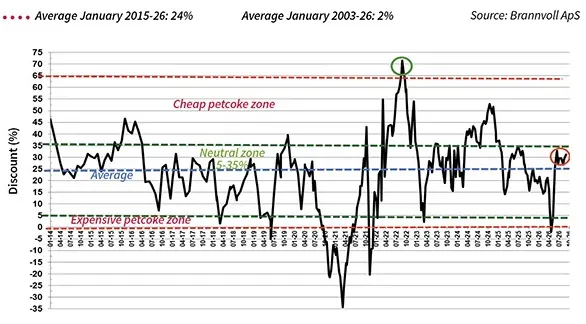
Mức chiết khấu của petcoke so với than. (Nguồn: Brannvoll ApS)
Diễn biến này cho thấy giá petcoke không giảm trong tháng 8. Ngược lại, giá vẫn chịu tác động tăng từ mặt bằng giá năng lượng và những thay đổi về nguồn cung. Tuy nhiên, tốc độ tăng thấp hơn than đã giúp petcoke duy trì và nới rộng lợi thế về giá đối với các đơn vị sử dụng nhiên liệu có thể lựa chọn giữa hai loại.
Nguồn cung và nhu cầu cũng có những thay đổi đáng chú ý. Người mua Ấn Độ quay lại thị trường sau mùa mưa, trong khi các nhà giao dịch Trung Quốc tiếp tục tham gia thị trường. Tại Thổ Nhĩ Kỳ, các nhà sản xuất xi măng vẫn quan tâm đến petcoke khi nguồn than từ Nga bị gián đoạn, khiến petcoke tiếp tục có lợi thế về giá.
Bên cạnh đó, các nhà máy lọc dầu Mỹ tăng xử lý dầu thô nặng từ Venezuela, tạo thêm nguồn petcoke hàm lượng lưu huỳnh 4,5%. Sự gia tăng nguồn nguyên liệu này cũng làm thu hẹp chênh lệch giá giữa petcoke 4,5% và 6,5%.
Với ngành xi măng, diễn biến tháng 8 cho thấy cần theo dõi đồng thời giá than, giá petcoke và mức chênh lệch giữa hai loại nhiên liệu. Khi giá than tăng nhanh hơn, mức chiết khấu của petcoke được mở rộng có thể tiếp tục duy trì lợi thế về chi phí nhiên liệu, dù giá petcoke vẫn chịu áp lực tăng từ thị trường năng lượng.
Nguồn tham khảo: Brannvoll ApS, Cemnet.
Cem.Info