Đề xuất thay đổi quy định về bán nhà ở hình thành trong tương lai tại Trung Quốc có thể tạo thêm sức ép đối với ngành xi măng khi khả năng tiếp cận vốn của các chủ đầu tư yếu hơn bị hạn chế. Ngành xi măng được đánh giá chịu tác động rõ hơn thép do nhu cầu tiêu thụ phụ thuộc nhiều vào hoạt động xây dựng bất động sản.
Sức ép từ thị trường bất động sản đang tiếp tục phản ánh vào hoạt động sản xuất của ngành xi măng Trung Quốc. Trong khi các chỉ số xây dựng và tiêu thụ nhà ở cùng giảm, những thay đổi về chính sách nhà ở có thể tiếp tục tác động đến nguồn dự án và nhu cầu xi măng trong những năm tới.
Đề xuất thay đổi quy định bán nhà ở hình thành trong tương lai được đánh giá khó tác động đáng kể đến hoạt động xây dựng trong năm 2026, bởi các dự án đã có giấy phép vẫn có thể được phê duyệt bán trước. Tuy nhiên, từ năm 2027, việc tiếp cận nguồn vốn khó khăn hơn đối với các chủ đầu tư yếu có thể làm giảm nguồn dự án mới và đầu tư bất động sản.
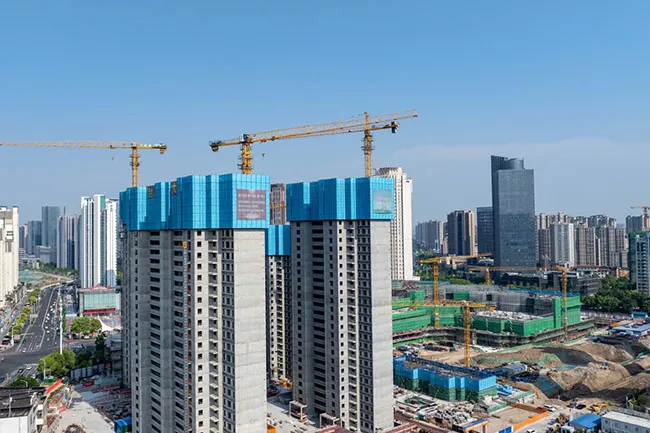
Trung Quốc đề xuất thay đổi chính sách nhà ở, có thể gây thêm sức ép lên ngành xi măng khi thị trường bất động sản suy yếu và nhu cầu xây dựng giảm.
Ngành xi măng nước này có thể chịu ảnh hưởng rõ hơn do nhu cầu tiêu thụ phụ thuộc lớn vào hoạt động xây dựng. Bất động sản trực tiếp chiếm khoảng ⅓ lượng xi măng tiêu thụ tại Trung Quốc. Các hạng mục liên quan như đường nội bộ, đường ống và cảnh quan cũng thường diễn biến cùng chiều với xây dựng nhà ở, qua đó làm gia tăng sự phụ thuộc của nhu cầu xi măng vào thị trường bất động sản.
Tình trạng suy yếu của lĩnh vực này đã thể hiện qua nhiều chỉ số. Tính đến tháng 8/2026, đầu tư phát triển bất động sản của Trung Quốc giảm 19,9% so với cùng kỳ năm trước. Diện tích nhà ở bán giảm 12,1%, diện tích khởi công mới giảm 24,8%, diện tích đang xây dựng giảm 12,8% và diện tích hoàn thành giảm 23,7%.
Hoạt động sản xuất xi măng cũng tiếp tục chịu sức ép. Trong tháng 8, sản lượng xi măng Trung Quốc giảm 11,7% so với cùng kỳ, xuống 129 triệu tấn. Tính chung 8 tháng đầu năm, sản lượng đạt 989 triệu tấn, giảm 9,0%. Tỷ lệ sử dụng công suất clinker chỉ đạt 50,8%, cho thấy nhu cầu chưa đủ để hấp thụ lượng công suất sản xuất sẵn có.
Trong khi đó, thép có cơ cấu nhu cầu đa dạng hơn. Tiêu thụ thép trực tiếp liên quan đến bất động sản chiếm khoảng 23% tổng nhu cầu, trong khi sản xuất công nghiệp chiếm khoảng 51%, với các lĩnh vực như máy móc, ô tô, đóng tàu và thiết bị năng lượng mới. Nguồn cầu từ sản xuất công nghiệp giúp thép giảm mức độ phụ thuộc vào hoạt động xây dựng so với lĩnh vực xi măng.
Nếu đầu tư bất động sản tiếp tục suy giảm từ năm 2027, các doanh nghiệp xi măng Trung Quốc có thể tiếp tục chịu sức ép về sản lượng và giá bán. Việc điều chỉnh giá và kiểm soát nguồn cung có thể hỗ trợ cải thiện lợi nhuận, nhưng nhu cầu xây dựng suy yếu kéo dài vẫn là thách thức đối với thị trường xi măng Trung Quốc.
Nguồn tham khảo: Hellenic Shipping News Worldwide.
Cem.Info