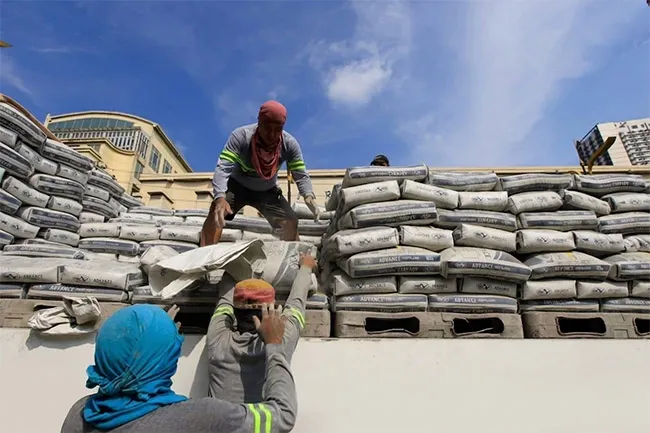
Hiệp hội các nhà sản xuất xi măng Philippines (CeMAP) dự báo nhu cầu xi măng năm 2026 đạt khoảng 34 triệu tấn, tương đương năm trước, dù lượng xi măng tiêu thụ 9 tháng đầu năm giảm 2 - 3%. Trong khi đó, công suất sản xuất trong nước đạt khoảng 52 triệu tấn/năm, còn nhập khẩu dự kiến giảm khoảng 30%, xuống còn 4 triệu tấn.
Sự chênh lệch giữa năng lực sản xuất và nhu cầu tiêu thụ tiếp tục là thách thức lớn đối với ngành xi măng Philippines. Đầu tư hạ tầng chậm lại, hoạt động xây dựng suy yếu và các biện pháp phòng vệ thương mại đang tác động trực tiếp đến cán cân cung cầu của thị trường.
Theo ông John Reinier Dizon, Chủ tịch CeMAP cho biết, nhu cầu xi măng của Philippines trong 9 tháng đầu năm 2026 giảm khoảng 2 - 3% so với cùng kỳ năm trước. CeMAP kỳ vọng hoạt động xây dựng cải thiện trong quý IV, giúp tiêu thụ xi măng cả năm của nước này đạt khoảng 34 triệu tấn, tương đương năm 2025. Tuy nhiên, đây vẫn là nhận định dựa trên triển vọng phục hồi của thị trường, trong đó tiến độ triển khai các dự án đầu tư công đóng vai trò quan trọng.
Sức ép lên nhu cầu xi măng xuất phát từ sự chậm lại của hoạt động đầu tư xây dựng. Trong 7 tháng đầu năm 2026, chi tiêu cho hạ tầng và các khoản đầu tư vốn khác của Chính phủ Philippines đạt 457 tỷ Peso, giảm 36% so với năm 2025. Hoạt động xây dựng tư nhân cũng suy yếu khi số giấy phép xây dựng được phê duyệt trong tháng 8 giảm 31%, còn 10.968 giấy phép, mức thấp nhất trong hơn 6 năm. CeMAP kỳ vọng việc khôi phục các dự án đầu tư công sau quá trình siết chặt kiểm tra và giám sát sẽ hỗ trợ tiêu thụ xi măng trong những tháng cuối năm.
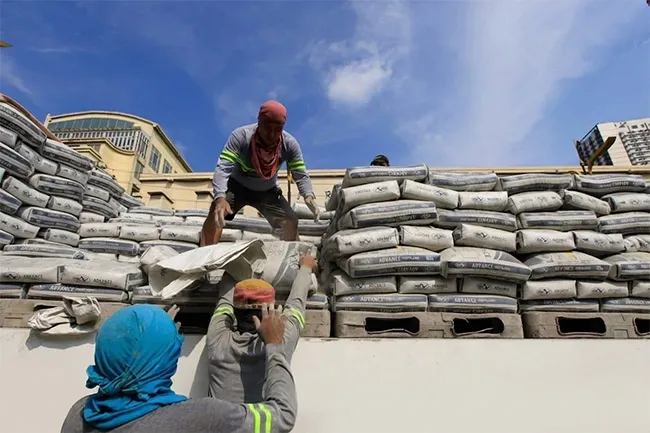
Ngành xi măng Philippines đối mặt với nhu cầu tiêu thụ suy giảm, công suất sản xuất vượt xa nhu cầu nội địa và áp lực cạnh tranh từ xi măng nhập khẩu.
Về năng lực cung ứng, ngành xi măng Philippines hiện có công suất sản xuất khoảng 52 triệu tấn/năm, trong khi nhu cầu tiêu thụ năm 2025 chỉ đạt khoảng 34 triệu tấn. Như vậy, công suất sản xuất trong nước cao hơn khoảng 18 triệu tấn so với nhu cầu nội địa. Khoảng cách này cho thấy tình trạng dư thừa công suất vẫn là vấn đề đáng chú ý, đồng thời hạn chế dư địa mở rộng sản xuất khi thị trường chưa hấp thụ hết năng lực hiện có.
CeMAP dự báo lượng xi măng nhập khẩu năm 2026 giảm khoảng 30%, xuống còn 4 triệu tấn. Nguyên nhân chủ yếu là việc Philippines mở rộng áp dụng thuế tự vệ đối với xi măng nhập khẩu từ Trung Quốc và Indonesia sau khi lượng hàng từ 2 thị trường này vượt ngưỡng miễn trừ. Mức thuế áp dụng trong năm đầu tiên là 349 Peso/tấn, tương đương 14 Peso/bao 40 kg.
Việc thu hẹp nguồn cung nhập khẩu được kỳ vọng giảm áp lực cạnh tranh đối với các nhà sản xuất nội địa. Tuy nhiên, nhập khẩu giảm chưa giải quyết được căn bản tình trạng dư thừa công suất, bởi năng lực sản xuất trong nước vẫn cao hơn đáng kể so với nhu cầu tiêu thụ. Bên cạnh đó, chi phí năng lượng gia tăng và đồng Peso suy yếu so với USD tiếp tục gây sức ép lên chi phí sản xuất của doanh nghiệp xi măng.
Đối với năm 2027, Chủ tịch CeMAP John Reinier Dizon kỳ vọng nhu cầu xi măng có thể tăng khoảng 5 - 6%, tương ứng với mức tăng trưởng kinh tế dự kiến của Philippines. Triển vọng này được hỗ trợ bởi khả năng gia tăng chi tiêu đầu tư hạ tầng trong năm trước bầu cử, dù lạm phát vẫn là yếu tố có thể ảnh hưởng đến sức mua và hoạt động xây dựng.
Nguồn tham khảo: Globalcement, Philstar Global.
Cem.Info