Quý III/2026, Công ty CP Xi măng Yên Bình (UPCoM: VCX) ghi nhận doanh thu tăng so với cùng kỳ nhưng lợi nhuận sau thuế chuyển sang âm 2,14 tỷ đồng do giá vốn và các chi phí gia tăng. Lũy kế 9 tháng đầu năm, lợi nhuận sau thuế của doanh nghiệp giảm gần 75% so với cùng kỳ năm trước.
Kết quả kinh doanh 9 tháng đầu năm 2026 cho thấy lợi nhuận của Xi măng Yên Bình giảm đáng kể so với cùng kỳ. Các chỉ tiêu tài chính tại thời điểm cuối quý III cung cấp thêm góc nhìn về tình hình tài sản, nợ phải trả và nguồn vốn của doanh nghiệp.
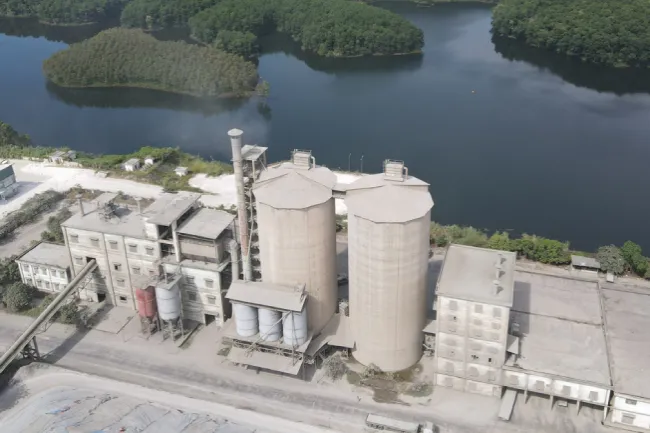
Xi măng Yên Bình ghi nhận lợi nhuận sau thuế 9 tháng đầu năm 2026 giảm gần 75% so với cùng kỳ, trong bối cảnh giá nguyên liệu, chi phí tài chính và vận chuyển gia tăng.
Doanh thu tăng nhưng lợi nhuận chuyển sang thua lỗ
Theo báo cáo tài chính quý III, Xi măng Yên Bình ghi nhận doanh thu bán hàng và cung cấp dịch vụ đạt 208,03 tỷ đồng, tăng khoảng 12,7% so với mức 184,56 tỷ đồng cùng kỳ năm 2025.
Tuy nhiên, giá vốn hàng bán tăng 13,7%, từ 176,27 tỷ đồng lên 200,41 tỷ đồng, cao hơn tốc độ tăng doanh thu. Điều này khiến lợi nhuận gộp chỉ đạt 7,63 tỷ đồng, giảm khoảng 8% so với cùng kỳ. Biên lợi nhuận gộp cũng thu hẹp từ khoảng 4,49% xuống 3,67%.
Trong kỳ, chi phí tài chính của doanh nghiệp đạt 4,66 tỷ đồng, trong đó chi phí lãi vay chiếm 4,31 tỷ đồng. Chi phí quản lý doanh nghiệp giảm nhẹ xuống 2,9 tỷ đồng, so với 3,01 tỷ đồng cùng kỳ năm 2025. Tuy nhiên, lợi nhuận gộp suy giảm cùng áp lực chi phí tài chính đã ảnh hưởng đến kết quả kinh doanh chung.
Kết thúc quý III/2026, Xi măng Yên Bình ghi nhận lỗ sau thuế 2,14 tỷ đồng, trái ngược với khoản lãi 865 triệu đồng cùng kỳ năm trước. Chỉ tiêu lãi cơ bản trên cổ phiếu (EPS) trong quý ghi nhận âm 81 đồng/cổ phiếu.
Tính chung 9 tháng đầu năm 2026, doanh thu thuần của doanh nghiệp đạt 571,8 tỷ đồng, lợi nhuận sau thuế đạt 3,77 tỷ đồng, giảm khoảng 74,6% so với mức 14,86 tỷ đồng cùng kỳ năm 2025.
Giải trình về nguyên nhân lợi nhuận sau thuế chuyển từ lãi sang lỗ trong quý III, Xi măng Yên Bình cho biết doanh nghiệp phải đưa lò vào sửa chữa lớn trong quý, khiến sản lượng sản xuất clinker giảm.
Bên cạnh yếu tố sản lượng, giá mua các nguyên liệu đầu vào chính như than, thạch cao, xỉ và phụ gia đều tăng, làm tăng giá thành sản xuất và giá vốn hàng bán. Đây là một trong những nguyên nhân khiến lợi nhuận gộp của doanh nghiệp giảm dù doanh thu bán hàng vẫn tăng so với cùng kỳ.
Xi măng Yên Bình cũng cho biết chi phí tài chính tăng do lãi suất vay ngắn hạn cao và phát sinh lỗ chênh lệch tỷ giá. Chi phí vận chuyển clinker và xi măng tăng cũng làm gia tăng chi phí bán hàng và chi phí tài chính.
Tổng tài sản tăng, nợ vay ngắn hạn ở mức cao
Tại ngày 30/9/2026, tổng tài sản của Xi măng Yên Bình đạt 571,06 tỷ đồng, tăng nhẹ so với đầu năm. Trong cơ cấu tài sản, tài sản ngắn hạn đạt 108,57 tỷ đồng, trong đó hàng tồn kho chiếm 62,88 tỷ đồng.
Tài sản dài hạn đạt 462,49 tỷ đồng. Đáng chú ý, chi phí xây dựng cơ bản dở dang ghi nhận 142,73 tỷ đồng, là khoản mục chiếm tỷ trọng đáng kể trong cơ cấu tài sản dài hạn của doanh nghiệp.
Về nguồn vốn, tổng nợ phải trả đạt 300,23 tỷ đồng, chiếm khoảng 52,6% tổng nguồn vốn. Trong đó, nợ ngắn hạn chiếm gần như toàn bộ với 299,41 tỷ đồng. Khoản vay và nợ thuê tài chính ngắn hạn đạt 199,76 tỷ đồng, bên cạnh 72,49 tỷ đồng phải trả người bán.
Các khoản vay ngắn hạn của doanh nghiệp được ghi nhận tại một số ngân hàng, trong đó có Agribank Chi nhánh Bắc Yên Bái và BIDV Chi nhánh Yên Bái.
Vốn chủ sở hữu tại cuối tháng 9/2026 đạt 270,83 tỷ đồng, trong đó vốn góp của chủ sở hữu duy trì ở mức 265,3 tỷ đồng. Công ty CP Kinh doanh Xi măng Miền Bắc là cổ đông chi phối, nắm giữ 64,86% vốn điều lệ.
Nguồn tham khảo: BCTC doanh nghiệp.
Cem.Info