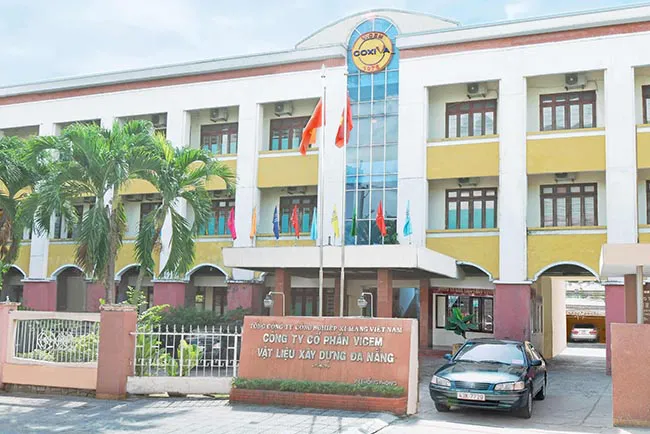
9 tháng đầu năm 2026, Công ty CP VICEM Vật liệu xây dựng Đà Nẵng ghi nhận doanh thu thuần hơn 161,4 tỷ đồng, tăng 6,02% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt gần 902 triệu đồng, tăng hơn 33%, dù kết quả kinh doanh quý III có sự điều chỉnh so với cùng kỳ.
Kết quả kinh doanh của VICEM Vật liệu xây dựng Đà Nẵng (HOSE: DXV) trong 9 tháng đầu năm 2026 ghi nhận sự thay đổi về cơ cấu đóng góp doanh thu giữa các nhóm sản phẩm xi măng, vỏ bao và gạch. Bên cạnh hoạt động kinh doanh, diễn biến hàng tồn kho, các khoản phải thu và cơ cấu nguồn vốn cũng là những yếu tố đáng chú ý khi đánh giá tình hình tài chính của doanh nghiệp.
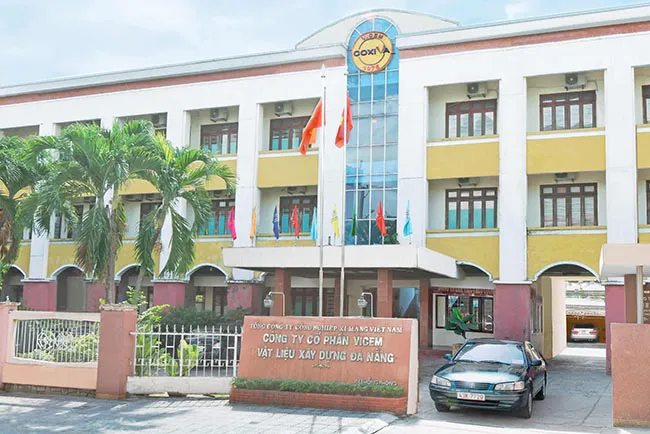
VICEM Vật liệu xây dựng Đà Nẵng đạt hơn 161,4 tỷ đồng doanh thu thuần và gần 902 triệu đồng lợi nhuận sau thuế trong 9 tháng đầu năm 2026.
Doanh thu tăng, lợi nhuận lũy kế cải thiện
Theo Báo cáo tài chính quý III, lũy kế 9 tháng đầu năm, VICEM Vật liệu xây dựng Đà Nẵng đạt 161,4 tỷ đồng doanh thu thuần, tăng 9,17 tỷ đồng, tương ứng 6,02% so với mức 152,23 tỷ đồng cùng kỳ năm 2025. Lợi nhuận trước thuế và lợi nhuận sau thuế cùng đạt gần 901,7 triệu đồng, tăng khoảng 33,2% so với mức 677,12 triệu đồng của 9 tháng đầu năm trước. Lãi cơ bản trên cổ phiếu (EPS) đạt 91 đồng, cao hơn mức 68 đồng cùng kỳ.
Xét theo cơ cấu sản phẩm, doanh thu bán vỏ bao tiếp tục chiếm tỷ trọng lớn nhất trong tổng doanh thu bán hàng của doanh nghiệp. Trong 9 tháng, nhóm sản phẩm này mang về hơn 79 tỷ đồng, tăng 7,71% so với cùng kỳ năm trước. Doanh thu bán xi măng đạt 50,62 tỷ đồng, tăng 1,70%, trong khi doanh thu bán gạch đạt gần 33,88 tỷ đồng, tăng 10,71%.
Ở chiều ngược lại, doanh thu từ các hoạt động khác đạt khoảng 1,67 tỷ đồng, giảm 4,11% so với cùng kỳ. Nhìn chung, cả ba nhóm sản phẩm chính đều ghi nhận doanh thu tăng, trong đó gạch có tốc độ tăng cao nhất. Diễn biến này góp phần duy trì đà tăng trưởng doanh thu của doanh nghiệp trong 9 tháng đầu năm.
Riêng quý III/2026, doanh thu thuần đạt 51,41 tỷ đồng, tăng khoảng 1,09% so với mức 50,86 tỷ đồng cùng kỳ năm trước. Lợi nhuận gộp đạt gần 4,9 tỷ đồng, tăng 10,74%. Theo giải trình của VICEM Vật liệu xây dựng Đà Nẵng, kết quả này có đóng góp từ hiệu quả hoạt động sản xuất gạch.
Tuy nhiên, lợi nhuận trước thuế và sau thuế trong quý III cùng đạt khoảng 161,15 triệu đồng, giảm 26,48% so với mức 219 triệu đồng cùng kỳ năm 2025. Diễn biến này cho thấy mức cải thiện ở lợi nhuận gộp chưa chuyển hóa tương ứng thành tăng trưởng lợi nhuận cuối cùng.
Một trong những yếu tố đáng chú ý là chi phí quản lý doanh nghiệp tăng lên 3,31 tỷ đồng, cao hơn 34,01% so với cùng kỳ, chủ yếu do chi phí nhân công và công nghệ thông tin gia tăng. Trong khi đó, chi phí bán hàng giảm 22,02%, xuống còn 1,92 tỷ đồng, nhờ doanh nghiệp sắp xếp lại thị trường và tinh gọn đội ngũ nhân viên bán hàng.
Bên cạnh đó, thu nhập từ hoạt động tài chính duy trì tương đương cùng kỳ, nhưng thu nhập khác giảm 191 triệu đồng do quy mô thanh lý phế liệu thấp hơn. Những thay đổi này đã ảnh hưởng đến kết quả lợi nhuận trong quý, dù lợi nhuận gộp vẫn ghi nhận mức tăng.
Hàng tồn kho và các khoản phải thu chiếm tỷ trọng đáng kể trong tài sản
Tại ngày 30/9/2026, tổng tài sản của VICEM Vật liệu xây dựng Đà Nẵng đạt hơn 142,05 tỷ đồng, tăng 19,11 tỷ đồng so với đầu năm, tương ứng mức tăng khoảng 15,54%.
Trong cơ cấu tài sản, tài sản ngắn hạn đạt 129,09 tỷ đồng, chiếm khoảng 90,88% tổng tài sản. Đáng chú ý, các khoản phải thu ngắn hạn đạt 60,68 tỷ đồng, trong đó dự phòng phải thu khó đòi được ghi nhận hơn 24,12 tỷ đồng. Đây là khoản mục cần tiếp tục được theo dõi khi đánh giá chất lượng tài sản và khả năng thu hồi công nợ của doanh nghiệp.
Hàng tồn kho cũng có sự gia tăng đáng kể, từ gần 17,79 tỷ đồng đầu năm lên 41,4 tỷ đồng tại thời điểm cuối tháng 9/2026. Trong khi đó, tiền và các khoản tương đương tiền đạt hơn 4,12 tỷ đồng; đầu tư tài chính ngắn hạn, chủ yếu là tiền gửi có kỳ hạn, đạt 20,18 tỷ đồng.
Tài sản dài hạn đạt gần 12,96 tỷ đồng, trong đó tài sản cố định chiếm phần lớn với 12,17 tỷ đồng. Cơ cấu này cho thấy tài sản của doanh nghiệp xi măng này tập trung chủ yếu ở các khoản mục ngắn hạn, đặc biệt là phải thu và hàng tồn kho.
Về nguồn vốn, tổng nợ phải trả tại ngày 30/9/2026 đạt 43,57 tỷ đồng, tăng so với mức 25,35 tỷ đồng đầu năm. Toàn bộ nợ phải trả là nợ ngắn hạn, trong đó phải trả người bán đạt 32,69 tỷ đồng và phải trả người lao động gần 7,92 tỷ đồng.
Vốn chủ sở hữu đạt 98,48 tỷ đồng, tăng nhẹ so với đầu năm. Vốn góp của chủ sở hữu duy trì ở mức 99 tỷ đồng, tương ứng 9,9 triệu cổ phần. Tổng công ty Xi măng Việt Nam (VICEM) nắm giữ 65,81% vốn điều lệ của doanh nghiệp.
Đáng chú ý, lợi nhuận sau thuế chưa phân phối vẫn âm 18,11 tỷ đồng tại cuối quý III/2026, nhưng đã cải thiện so với mức âm 19,01 tỷ đồng đầu năm. Mức cải thiện này tương ứng với phần lợi nhuận sau thuế lũy kế doanh nghiệp ghi nhận trong 9 tháng.
Nhìn chung, kết quả 9 tháng đầu năm 2026 của VICEM Vật liệu xây dựng Đà Nẵng ghi nhận sự cải thiện cả về doanh thu và lợi nhuận so với cùng kỳ. Tuy nhiên, lợi nhuận tuyệt đối vẫn ở mức khiêm tốn, trong khi hàng tồn kho và các khoản phải thu chiếm tỷ trọng đáng kể trong tài sản ngắn hạn. Đây sẽ là những chỉ tiêu cần tiếp tục theo dõi khi đánh giá hiệu quả hoạt động và tình hình tài chính của VICEM Vật liệu xây dựng Đà Nẵng trong các kỳ tiếp theo.
Nguồn tham khảo: BCTC doanh nghiệp.
Cem.Info