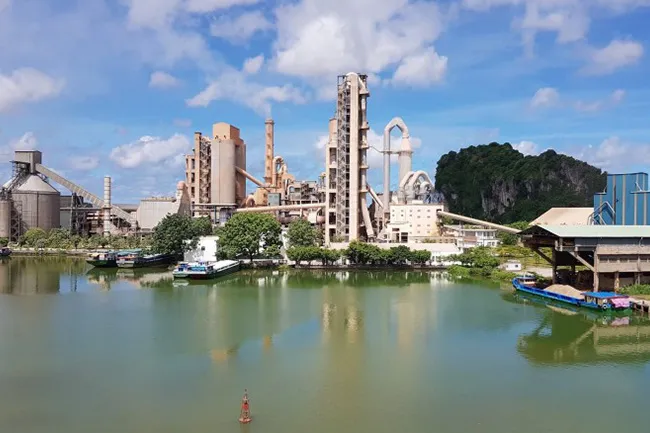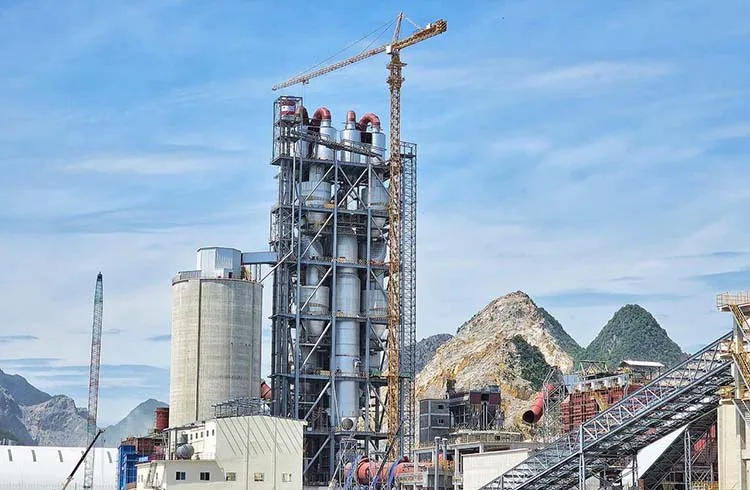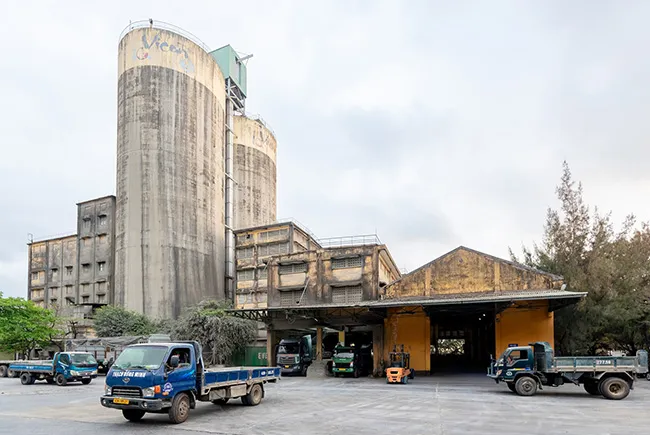
Quý III/2026, Công ty CP Xi măng VICEM Hải Vân (UPCOM: HVX) đạt doanh thu 247,44 tỷ đồng, tăng 112,9% so với cùng kỳ năm trước. Tuy nhiên, dù sản lượng tiêu thụ xi măng tăng gần 97%, doanh nghiệp vẫn lỗ trước thuế 8,14 tỷ đồng do ảnh hưởng từ việc dừng sản xuất clinker và các khoản chi phí phát sinh.
Theo báo cáo kết quả kinh doanh quý III, sản lượng tiêu thụ xi măng của VICEM Hải Vân đạt 207.053,75 tấn, tăng 96,87% so với cùng kỳ năm 2025. Trong đó, sản lượng xi măng tự tiêu thụ đạt 138.216,80 tấn, tăng khoảng 405%; sản lượng xi măng gia công đạt 71.017,82 tấn, giảm khoảng 8,7%. Sản lượng tiêu thụ xi măng thương mại được ghi nhận ở mức 68.836,95 tấn.
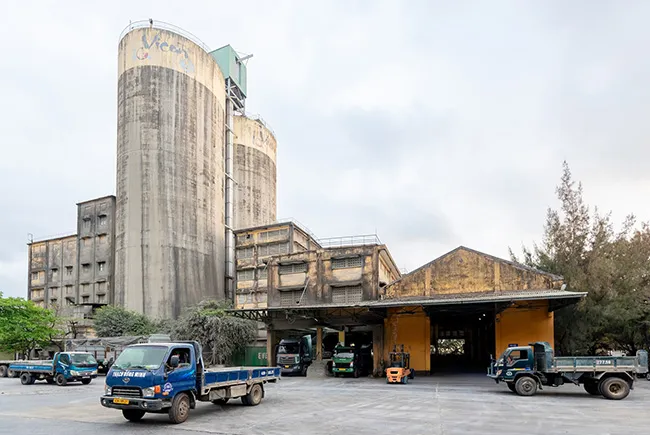
Doanh thu VICEM Hải Vân tăng gấp đôi, khoản lỗ quý III/2026 thu hẹp chưa đáng kể.
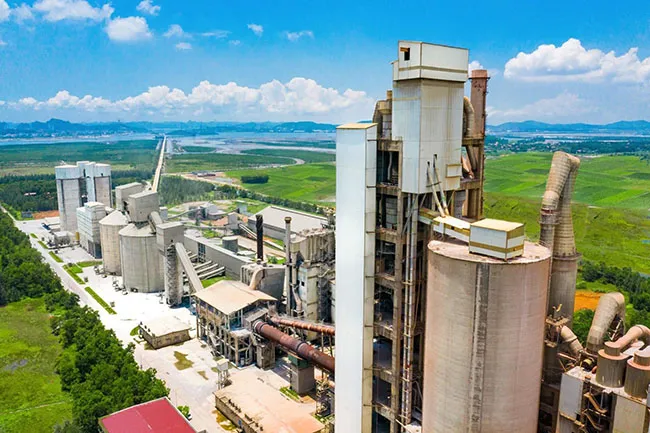
Dù vậy, tăng trưởng doanh thu chưa đủ giúp doanh nghiệp xi măng này chuyển sang có lãi. Quý III, VICEM Hải Vân vẫn ghi nhận lỗ trước thuế 8,14 tỷ đồng, giảm khoảng 8,9% so với mức lỗ cùng kỳ năm trước. Một nguyên nhân đáng chú ý là hiện doanh nghiệp thể chưa sản xuất clinker do lò nung đang trong giai đoạn bảo dưỡng, sửa chữa để chuẩn bị vận hành trở lại. Trong thời gian dừng lò, nhà máy Xi măng Vạn Ninh vẫn phát sinh 9,76 tỷ đồng chi phí cố định, gồm khấu hao tài sản cố định, chi phí giải phóng mặt bằng và phân bổ chi phí sửa chữa. Khoản chi phí này được hạch toán vào chi phí khác, tạo thêm áp lực lên kết quả kinh doanh.
Bên cạnh chi phí cố định, việc mở rộng tiêu thụ cũng kéo theo một số khoản chi phí hoạt động tăng lên. Chi phí bán hàng đạt gần 1,58 tỷ đồng, tăng khoảng 100,3% so với cùng kỳ, chủ yếu do hoạt động tự tiêu thụ xi măng gia công Hoàng Thạch. Chi phí quản lý doanh nghiệp tăng 27,3%, lên 7,46 tỷ đồng, trong khi chi phí tài chính giảm 24,6%, còn 548 triệu đồng do VICEM Hải Vân không vay ngân hàng. Như vậy, mức tăng của hoạt động tiêu thụ đi kèm với chi phí bán hàng và quản lý cao hơn, trong khi chi phí liên quan đến thời gian dừng sản xuất clinker vẫn là yếu tố ảnh hưởng đáng kể đến lợi nhuận.
Kết quả quý III/2026 cho thấy VICEM Hải Vân đã cải thiện rõ rệt quy mô tiêu thụ và doanh thu, nhưng hiệu quả kinh doanh vẫn chưa theo kịp đà tăng trưởng. Việc đưa lò nung trở lại hoạt động, duy trì đầu ra và kiểm soát chi phí sẽ là những yếu tố quan trọng cần theo dõi trong các kỳ tiếp theo để đánh giá khả năng cải thiện lợi nhuận của doanh nghiệp.
Nguồn tham khảo: BCTC doanh nghiệp.
Cem.Info