Giá xi măng Trung Quốc đang có dấu hiệu cải thiện khi thị trường bước vào những tháng cuối năm. Tuy nhiên, sức mua vẫn yếu, bất động sản chưa phục hồi và công suất dư thừa tiếp tục tạo áp lực, khiến triển vọng giá xi măng trong quý IV được đánh giá là phục hồi hạn chế.
Các đợt điều chỉnh giá xi măng trong tháng 9 cho thấy doanh nghiệp Trung Quốc đang tìm cách cải thiện mặt bằng giá trong điều kiện chi phí sản xuất cao và nguồn cung được kiểm soát. Những yếu tố này có thể tiếp tục hỗ trợ thị trường trong quý IV, nhưng khả năng duy trì đà tăng sẽ phụ thuộc chủ yếu vào sức mua thực tế và mức độ kiểm soát nguồn cung.
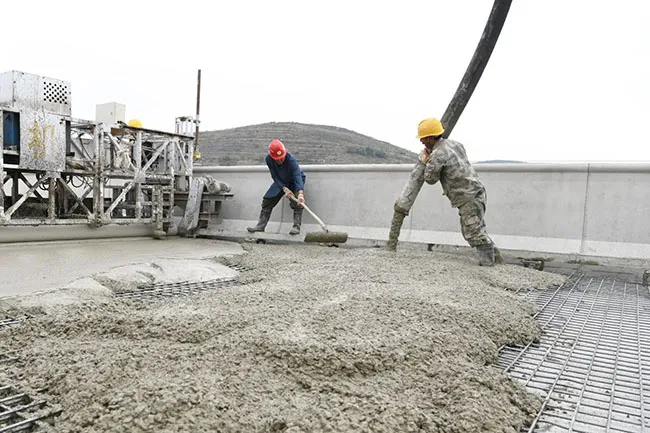
Giá xi măng tại Trung Quốc có thể cải thiện trong quý IV khi nhu cầu xây dựng có xu hướng phục hồi.
Thị trường xi măng Trung Quốc ghi nhận một số đợt điều chỉnh giá trong tháng 9, nhưng diễn biến chưa đồng đều giữa các khu vực. Giá niêm yết tại một số địa phương tăng trong khi giá giao dịch thực tế vẫn chịu sức ép do nhu cầu chưa phục hồi rõ rệt.
Bên cạnh chi phí sản xuất cao, các đợt dừng lò và điều chỉnh sản lượng theo từng khu vực đã góp phần hạn chế nguồn cung clinker. Một số địa phương ghi nhận lượng tồn kho giảm, tạo điều kiện để doanh nghiệp điều chỉnh giá. Tuy nhiên, mức cải thiện về tiêu thụ vẫn khá hạn chế so với cùng kỳ năm trước.
Nhu cầu có thể cải thiện nhưng chưa tạo đột phá
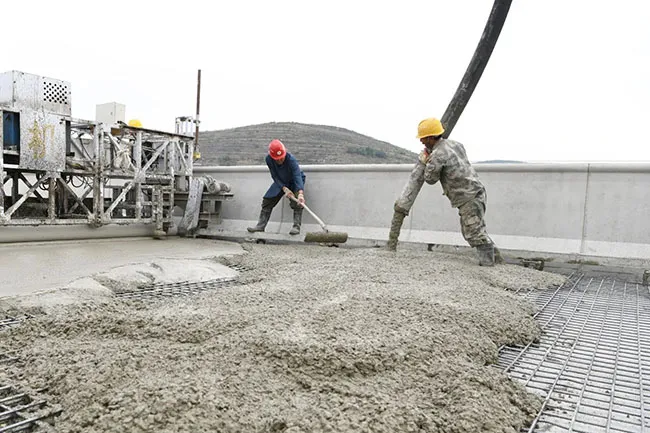
Trong quý IV, nhu cầu xi măng được kỳ vọng cải thiện trong tháng 10 và tháng 11 khi hoạt động xây dựng bước vào giai đoạn thuận lợi hơn. Các dự án hạ tầng, đô thị và công trình sử dụng vốn đầu tư công có thể đẩy nhanh tiến độ, qua đó tạo thêm lực đỡ cho tiêu thụ xi măng.
Tuy nhiên, bất động sản vẫn là yếu tố cản trở đáng kể đối với thị trường. Hoạt động xây dựng nhà ở mới chưa có dấu hiệu phục hồi rõ rệt, trong khi các chủ đầu tư, trạm bê tông và nhà thầu vẫn chịu áp lực về dòng tiền. Điều này khiến việc mua xi măng chủ yếu phục vụ nhu cầu thực tế thay vì tăng lượng dự trữ.
Những diễn biến này cho thấy mức cải thiện trong quý IV nhiều khả năng chủ yếu là sự phục hồi theo mùa so với quý III, thay vì một sự thay đổi căn bản về nhu cầu. Sức mua có thể tăng trong thời gian cao điểm xây dựng, nhưng khó tạo ra mức tăng đột biến nếu thị trường bất động sản chưa cải thiện.
Nguồn cung và giá bán tiếp tục phụ thuộc vào diễn biến thực tế
Nguồn cung có thể được điều tiết thông qua các kế hoạch dừng lò theo mùa, qua đó hỗ trợ mặt bằng giá nếu lượng tiêu thụ cải thiện. Tuy nhiên, công suất dư thừa vẫn là yếu tố hạn chế khả năng tăng giá trên diện rộng.
Khả năng duy trì mặt bằng giá bán cũng phụ thuộc vào mức độ kiểm soát nguồn cung giữa các doanh nghiệp xi măng. Khi giá bán và biên lợi nhuận cải thiện, một số nhà sản xuất có thể tăng sản lượng và đẩy mạnh tiêu thụ, khiến các đợt tăng giá xi măng khó được duy trì đồng đều giữa các khu vực.
Thực tế giao dịch vì vậy sẽ có ý nghĩa lớn hơn giá niêm yết trong việc đánh giá xu hướng thị trường. Tại một số khu vực, doanh nghiệp đã công bố điều chỉnh giá nhưng mức tăng thực tế có thể thấp hơn kỳ vọng do cạnh tranh về giá và lượng hàng tồn kho vẫn còn.
Chi phí than cao tiếp tục tạo áp lực lên giá thành và có thể trở thành một yếu tố hỗ trợ mặt bằng giá nếu duy trì trong quý IV. Tuy nhiên, chi phí đầu vào chỉ tạo ra giới hạn nhất định cho giá bán, trong khi khả năng tăng giá bền vững vẫn phụ thuộc vào sức mua và lượng cung thực tế trên thị trường.
Tại miền Bắc, thời gian nhu cầu cải thiện có thể ngắn hơn do thời tiết chuyển lạnh từ cuối tháng 11. Hoạt động xây dựng thường chậm lại khi bước vào mùa lạnh và tháng 12 cũng là thời điểm nhu cầu xi măng thấp hơn, do đó đà phục hồi giá nếu có nhiều khả năng tập trung vào tháng 10 và tháng 11.
Nhìn chung, giá xi măng Trung Quốc được dự báo có thể cải thiện trong quý IV nhờ yếu tố mùa vụ, tiến độ một số dự án xây dựng và các biện pháp hạn chế nguồn cung. Tuy nhiên, dư địa tăng giá vẫn bị giới hạn bởi nhu cầu bất động sản yếu, công suất dư thừa và sự khác biệt giữa giá công bố với giá giao dịch thực tế.
Nguồn tham khảo: sunsirs.com.
Cem.Info