Thị trường xi măng tháng 8/2026 ghi nhận sự điều chỉnh ở cả tiêu thụ trong nước và xuất khẩu so với tháng trước. Tiêu thụ nội địa vẫn tăng đáng kể so với cùng kỳ, trong khi xuất khẩu xi măng và clinker giảm cả theo tháng và so với tháng 8/2025.
Sản xuất xi măng vẫn duy trì mức tăng cao so với cùng kỳ khi sản lượng toàn ngành đạt hơn 11,8 triệu tấn trong tháng 8. Sản xuất công nghiệp, tiêu dùng và đầu tư từ ngân sách Nhà nước tiếp tục tăng, tạo nền hỗ trợ cho nhu cầu vật liệu xây dựng. Theo Báo cáo thị trường xi măng tháng 8 (CIDC), sản lượng toàn ngành đạt gần 11,82 triệu tấn, giảm 2% so với tháng 7 nhưng tăng 27% so với cùng kỳ năm trước. Lũy kế 8 tháng đầu năm, sản lượng xi măng đạt hơn 82 triệu tấn.
Diễn biến sản xuất diễn ra trong điều kiện hoạt động kinh tế tiếp tục duy trì mức tăng khá. Chỉ số sản xuất công nghiệp (IIP) tháng 8 tăng 14,4% so với cùng kỳ năm trước, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 14,9%. Vốn đầu tư thực hiện từ nguồn ngân sách nhà nước trong tháng đạt 105,7 nghìn tỷ đồng, tăng 24,1% so với cùng kỳ; lũy kế 8 tháng đạt 546,8 nghìn tỷ đồng, tăng 18,5%. Các chỉ số trên tạo nền cho nhu cầu vật liệu xây dựng, nhưng diễn biến thị trường xi măng tháng 8 cho thấy thời tiết và tiến độ thi công vẫn tác động rõ đến nhịp tiêu thụ trong ngắn hạn.
Tiêu thụ trong nước giảm do thời tiết
Tiêu thụ xi măng nội địa tháng 8 gần 7,63 triệu tấn, giảm 7% so với tháng 7 nhưng tăng 33% so với cùng kỳ năm 2025. Lũy kế 8 tháng đầu năm, tiêu thụ nội xi măng địa khoảng hơn 57,37 triệu tấn. Mức giảm theo tháng diễn ra ở cả 3 khối doanh nghiệp. VICEM, khối vốn nước ngoài và khối tập đoàn đều có sản lượng tiêu thụ thấp hơn tháng 7, nhưng vẫn tăng so với cùng kỳ. Khối tập đoàn tiếp tục chiếm tỷ trọng lớn nhất trong tiêu thụ nội địa.
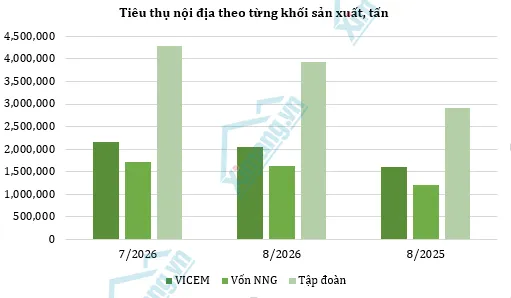
Mùa mưa tại nhiều khu vực ảnh hưởng đến tiến độ thi công và nhu cầu giao hàng trong tháng. Vì vậy, thị trường có sự điều chỉnh theo tháng, trong khi quy mô tiêu thụ vẫn cao hơn đáng kể so với cùng kỳ năm trước.
Đầu tư công và các dự án hạ tầng, giao thông tiếp tục là những yếu tố hỗ trợ nhu cầu xi măng. Vốn đầu tư thực hiện từ nguồn ngân sách nhà nước trong 8 tháng tăng 18,5% so với cùng kỳ, trong khi tỷ lệ thực hiện đạt 50,5% kế hoạch năm.
Ở phía cung, sản lượng của các khối doanh nghiệp có sự khác biệt trong tháng 8. VICEM và khối vốn nước ngoài tăng nhẹ so với tháng trước, trong khi khối tập đoàn giảm. Sự phân hóa này diễn ra trong khi sản lượng toàn ngành vẫn tăng 27% so với cùng kỳ.
Khu vực phía Nam tiếp tục duy trì quy mô tiêu thụ lớn nhất. Diễn biến này cho thấy nhu cầu xi măng trong nước vẫn có nền tăng trưởng tích cực, nhưng nhịp tiêu thụ theo tháng tiếp tục phụ thuộc vào tiến độ thi công và điều kiện thời tiết tại từng khu vực.
Xuất khẩu xi măng và clinker giảm cả theo tháng và cùng kỳ
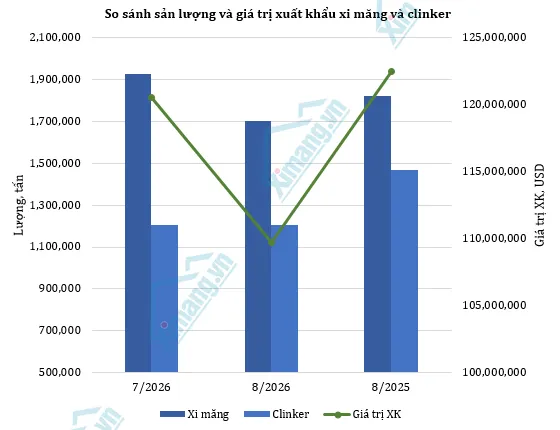
Xuất khẩu xi măng và clinker tháng 8 đạt 2,91 triệu tấn, giảm 7% so với tháng 7 và giảm 12% so với tháng 8/2025. Trong đó, xuất khẩu xi măng đạt hơn 1,7 triệu tấn, giảm 11% so với tháng trước. Xuất khẩu clinker đạt 1,21 triệu tấn, gần như đi ngang so với tháng trước. Cơ cấu xuất khẩu xi măng và clinker trong tháng lần lượt ở mức 59% và 41%.
Khác với tiêu thụ xi măg nội địa, xuất khẩu trong tháng 8 giảm cả so với tháng trước và cùng kỳ năm trước. Trong khi đó, sản lượng sản xuất toàn ngành vẫn tăng 27% so với tháng 8/2025.
Diễn biến xuất khẩu tiếp tục là yếu tố cần theo dõi khi đánh giá thị trường xi măng trong những tháng cuối năm. Trong nước, nhu cầu vẫn được hỗ trợ bởi tiến độ đầu tư công và các công trình hạ tầng, trong khi thị trường xuất khẩu có diễn biến giảm so với cùng kỳ.
Bước sang tháng 9, tiến độ giải ngân đầu tư công và thi công các công trình được kỳ vọng hỗ trợ nhu cầu khi hoạt động xây dựng tăng tốc sau mùa mưa. Trong khi đó, diễn biến xuất khẩu và áp lực cạnh tranh tiếp tục là những yếu tố cần theo dõi đối với thị trường xi măng.
Nguồn tham khảo: Báo cáo thị trường xi măng tháng 8/2026, CIDC.
Cem.Info